
Coworking je davčno priznan strošek, če vodite navadni s.p. z dejanskimi stroški ali d.o.o., če se račun glasi na vašo dejavnost oziroma podjetje in če je strošek povezan z opravljanjem dejavnosti. Pri normiranem s.p. dodatnega učinka ni, ker so odhodki priznani pavšalno. DDV lahko odbijete le, če ste zavezanec, če je DDV na računu obračunan in če gre za vašo obdavčeno dejavnost. To ni davčno ali pravno svetovanje, ampak povzetek splošnih pravil; svoj primer preverite z računovodjo.
V nadaljevanju razčlenimo pravila za vse tri oblike, pogoje za odbitek DDV, kaj mora biti na računu in koliko vas 135 € na mesec v resnici stane po davkih, z izračunom, ki je označen kot ilustrativen. Širši seznam stroškov, ki jih s.p. lahko uveljavlja, je v članku davčno priznani stroški s.p., kaj vse je v ceni coworkinga, pa v članku koliko stane coworking prostor.
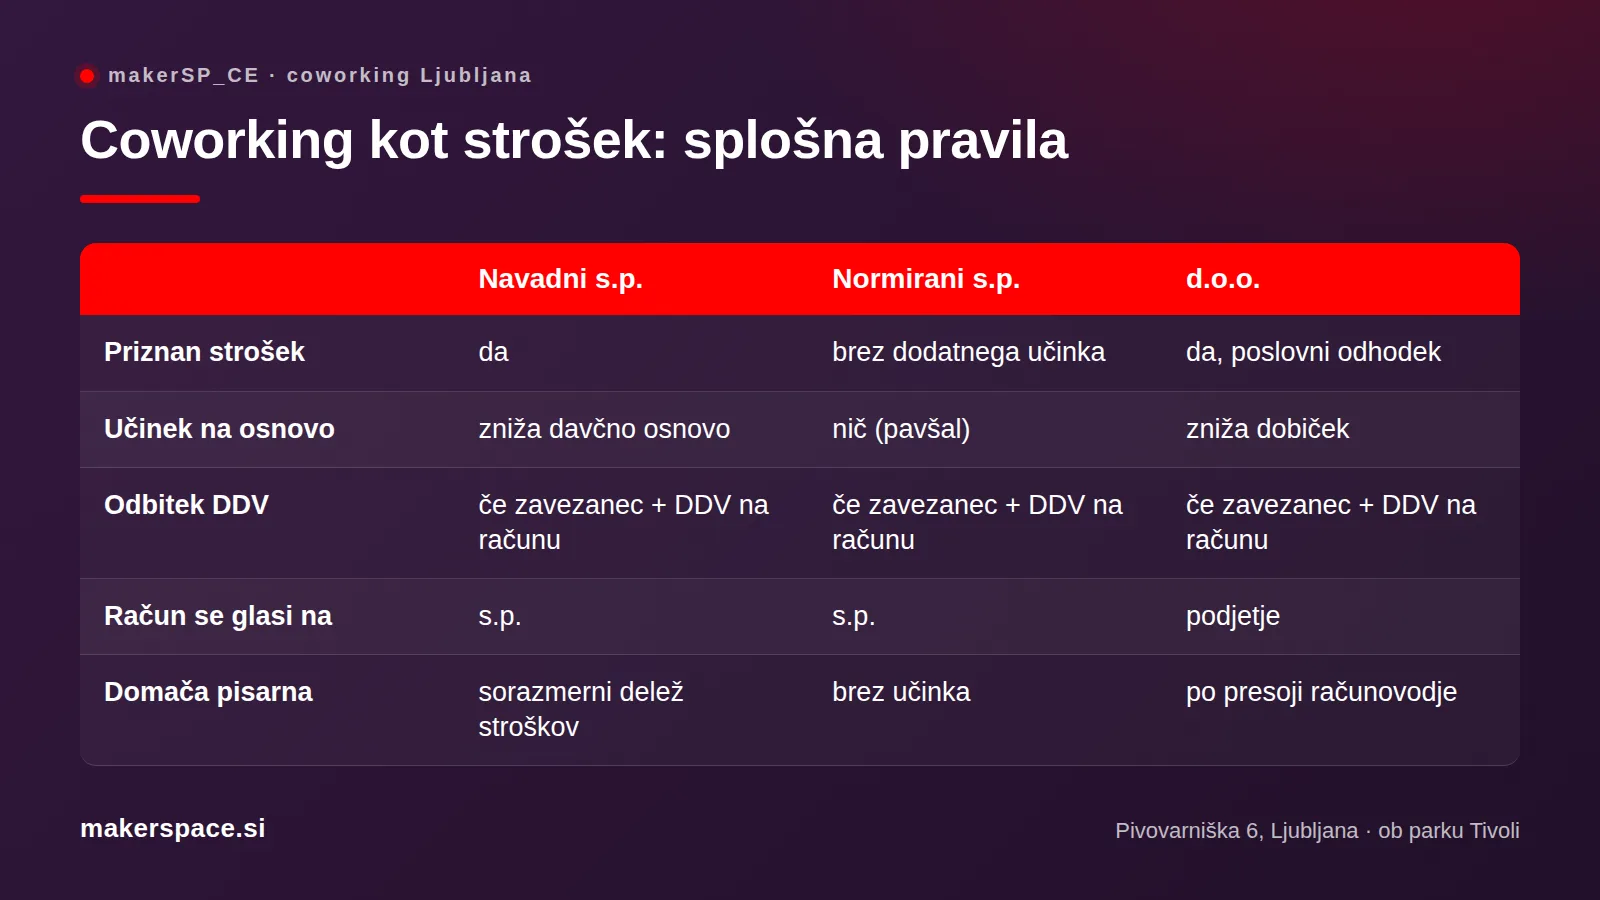
Coworking kot davčno priznan strošek: navadni s.p., normirani s.p. in d.o.o.
Navadni s.p. z dejanskimi stroški
S.p., ki ugotavlja davčno osnovo z dejanskimi stroški, lahko najem coworkinga ali pisarne uveljavi kot davčno priznan strošek, če je povezan z opravljanjem dejavnosti in če se račun glasi na s.p. Coworking je pri tem preprostejši od domače pisarne: en račun na mesec, jasen opis storitve, brez računanja deležev.
Za primerjavo: pri delu od doma lahko s.p. uveljavlja le sorazmerni delež dejanskih stroškov gospodinjstva (elektrika, ogrevanje in podobno), in to na podlagi dokumentiranega izračuna oziroma sklepa o delitvi. Pavšalno “nadomestilo za delo na domu” pripada zaposlenim po ZDR-1, ne s.p.-jem.
Normirani s.p.
Normiranec namesto dejanskih stroškov uveljavlja normirane odhodke v pavšalnem odstotku prihodkov. Strošek coworkinga zato davčne osnove ne zniža dodatno, ker je že zajet v pavšalu; enako velja za domačo pisarno, opremo in vse druge stroške. To ne pomeni, da coworking za normiranca ni smiseln – pomeni le, da je odločitev poslovna, ne davčna.
Sistem normirancev je za leto 2026 prenovljen (spremenjeni vstopni pragovi in progresivna obdavčitev nad določenim zneskom), podatki po virih pa se razlikujejo, zato veljavne pragove preverite pri FURS ali računovodji. Kdaj se normiranstvo še izplača, razčlenjujemo v članku normirani s.p. ali navadni s.p..
d.o.o.
Za d.o.o. velja splošno pravilo: strošek coworkinga je poslovni odhodek, če se račun glasi na podjetje in je strošek nastal za poslovne namene. Izrecnega uradnega pojasnila prav za coworking ni, zato se pri knjiženju (najemnina ali storitev, ustrezen konto) ravnajte po navodilih svojega računovodje.
| Oblika | Coworking kot strošek | Odbitek DDV | Kaj potrebujete |
|---|---|---|---|
| Navadni s.p. | davčno priznan strošek | da, če ste zavezanec in je DDV obračunan | račun na s.p., povezavo z dejavnostjo |
| Normirani s.p. | brez dodatnega učinka (pavšal) | da, če ste zavezanec in je DDV obračunan | račun na s.p. za evidenco |
| d.o.o. | poslovni odhodek | da, če ste zavezanec in je DDV obračunan | račun na podjetje, poslovni namen |
Odbitek DDV pri coworkingu: trije pogoji in ena past
Vstopni DDV lahko odbijete, če so hkrati izpolnjeni trije pogoji: izdajatelj računa je zavezanec za DDV in ga je obračunal, strošek je namenjen vaši obdavčljivi dejavnosti in imate veljaven račun na svoje ime oziroma davčno številko. Če sami niste zavezanec za DDV, je DDV za vas preprosto del cene; kdaj se vstop v sistem splača, razlagamo v članku kdaj postati DDV zavezanec.
Past je v naravi storitve. Goli najem poslovnega prostora je praviloma oproščen DDV (44. člen ZDDV-1), stranki pa se lahko dogovorita za obračun 22 % DDV. Ali se coworking članarina, ki je paket storitev (miza, internet, tisk, sejna soba), obravnava kot najem ali kot obdavčljiva storitev, v javnih virih ni izrecno pojasnjeno in se med ponudniki razlikuje. Praktično pravilo: poglejte račun. Če je DDV obračunan in ste zavezanec, ga odbijete; če ni, ni kaj odbiti, strošek pa je še vedno davčno priznan v celotnem plačanem znesku.
Pri nas so cene v ceniku navedene z DDV in brez doplačil (20 € dan, 70 € teden, 135 € mesec); kako je DDV izkazan, vidite na računu, ki ga prejmete.
Ilustrativni izračun: koliko vas coworking stane po davkih
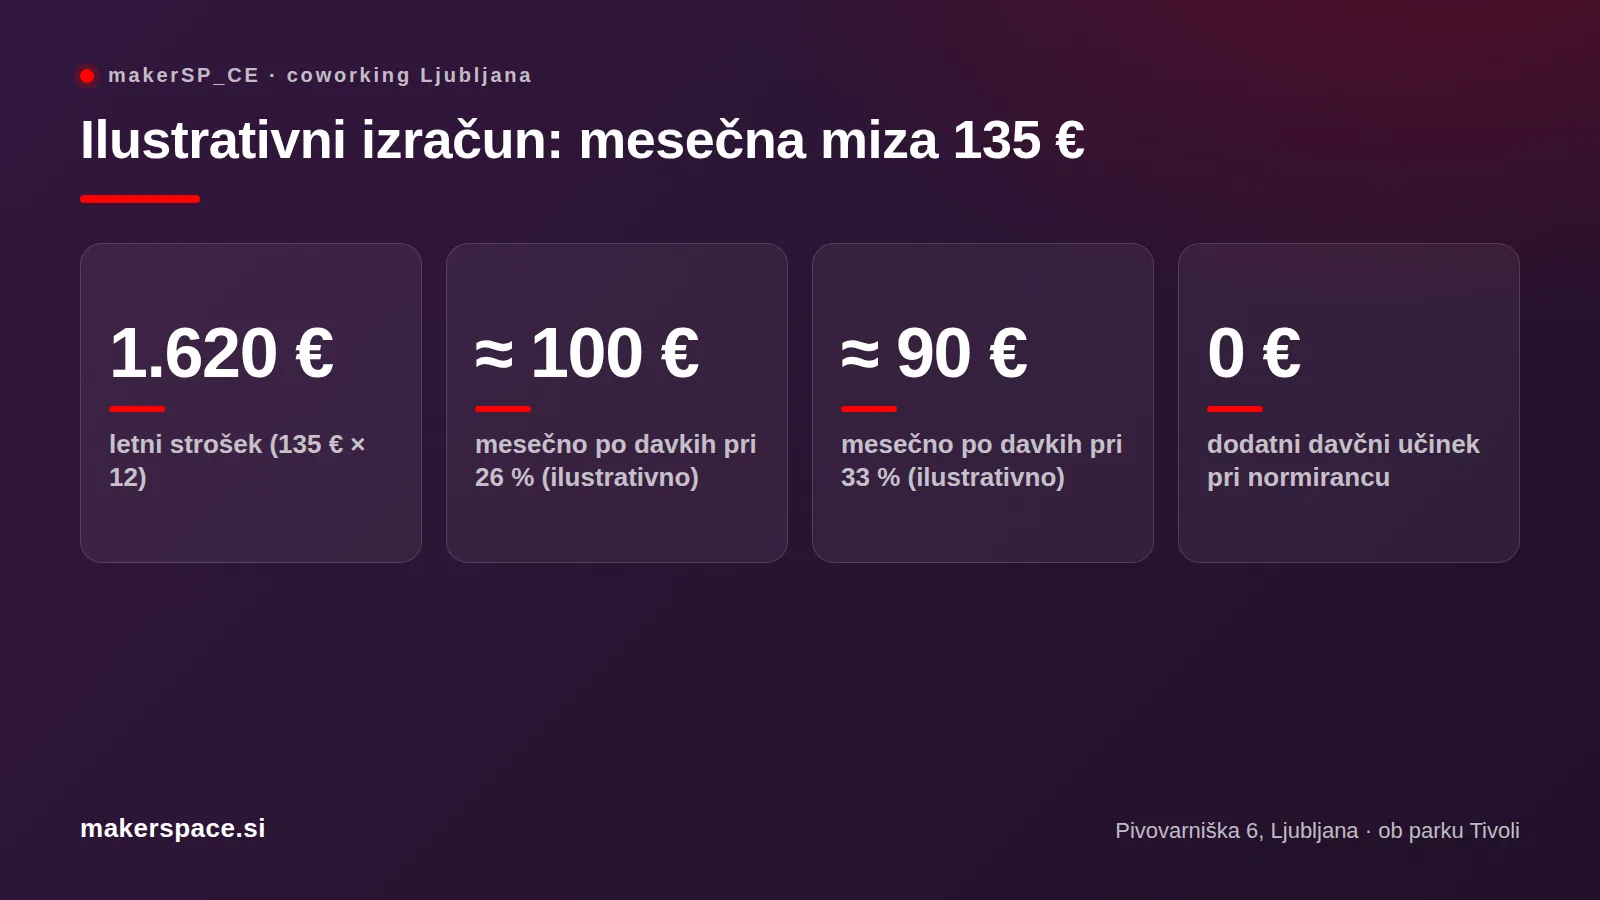
Vzemimo mesečno mizo za 135 €. Na leto je to 135 € × 12 = 1.620 €. Kaj se s to številko zgodi, je odvisno od vaše oblike:
- Navadni s.p.: davčna osnova se zniža za 1.620 €. Če je vaš zadnji zaslužen evro obdavčen z mejno stopnjo 26 %, znaša prihranek pri dohodnini 421,20 €, coworking pa vas stane 1.198,80 € na leto oziroma okvirno 100 € na mesec. Pri mejni stopnji 33 % je prihranek 534,60 €, neto strošek pa 1.085,40 € na leto oziroma okvirno 90 € na mesec.
- Normirani s.p.: davčna osnova se ne spremeni. Coworking vas stane polnih 1.620 € na leto oziroma 135 € na mesec.
- d.o.o.: strošek zniža dobiček in s tem davek od dohodkov pravnih oseb; učinek je odvisen od stopnje in od tega, ali podjetje sploh posluje z dobičkom.
Izračun je ilustrativen: mejni stopnji 26 % in 33 % sta zgolj primera, izračun pa ne upošteva olajšav, prispevkov, morebitnega odbitka DDV in vaših drugih prihodkov. Točen učinek za vaš primer izračuna računovodja. Sporočilo je kljub temu jasno: pri navadnem s.p. in d.o.o. je dejanski strošek coworkinga občutno nižji od cene na ceniku, pri normirancu pa ji je enak.
Kaj mora biti na računu za coworking
Da bo strošek priznan in DDV odbiten, mora biti račun uporaben za knjiženje. Preverite naslednje:
1. Prejemnik: vaš s.p. ali d.o.o. z nazivom, naslovom in davčno številko, ne vaše zasebno ime. 2. Izdajatelj: polni podatki ponudnika, vključno z davčno oziroma identifikacijsko številko za DDV, če je zavezanec. 3. Opis in obdobje: na primer “uporaba delovnega mesta v coworking prostoru, september 2026”, da je poslovni namen razviden. 4. Znesek in DDV: osnova, stopnja in znesek DDV, če je obračunan, oziroma klavzula o oprostitvi, če ni. 5. Hramba: račun shranite skupaj z dokazilom o plačilu; o obdobju hrambe se dogovorite z računovodjo.
Obvezne sestavine računov nasploh opisujemo v članku kako izdati račun; ista logika velja v obratni smeri, ko račun prejmete.
Coworking ali domača pisarna: kaj je davčno preprosteje
Domača pisarna je pri s.p. davčno mogoča, a zahteva dokumentiran izračun: kolikšen del stanovanja uporabljate za dejavnost, kolikšen del elektrike in ogrevanja odpade nanjo, ter sklep, ki delitev utemelji. Pri normirancu tudi to nima davčnega učinka. Coworking vse skupaj zamenja z enim računom na mesec, na katerem je poslovni namen očiten.
Poleg preprostosti je tu vsebinska razlika: v coworkingu dobite sejno sobo za stranke, sobo za klice, tisk in ljudi, doma pa kuhinjsko mizo. Pri nas na Pivovarniški ulici 6 je v 135 € vključeno vse od žičnega interneta do brezplačnega parkirišča 50 m od vhoda, brez vezave in s ceno, ki se nikoli ne zviša.
Vprašanja za računovodjo, preden knjižite
Preden coworking prvič knjižite, računovodji zastavite tale vprašanja; odgovori so odvisni od vaše oblike in dejavnosti.
- Ugotavljam osnovo z dejanskimi stroški ali kot normiranec – in ali se mi ob rednem strošku pisarne to še izplača?
- Sem zavezanec za DDV in ali lahko DDV s tega računa odbijem?
- Na koga naj se glasi račun in kateri podatki morajo biti na njem?
- Kako se coworking pravilno knjiži: kot najemnina ali kot storitev?
- Je bolje prejemati račun mesečno ali za daljše obdobje?
Če računovodje še nimate, so merila in opozorilni znaki zbrani v članku kako izbrati računovodjo.
Pogosta vprašanja (FAQ)
Ali je coworking davčno priznan strošek za s.p.?
Da, pri s.p. z dejanskimi stroški, če je račun izdan na s.p. in je strošek povezan z dejavnostjo. Pri normiranem s.p. dodatnega učinka ni, ker so odhodki priznani v pavšalu. V obeh primerih račune shranite; pri normirancu so pomembni za evidenco in morebitni odbitek DDV. Konkretno obravnavo potrdite z računovodjo.
Ali lahko od coworkinga odbijem DDV?
Lahko, če ste zavezanec za DDV, če je ponudnik DDV na računu obračunal in če coworking uporabljate za svojo obdavčeno dejavnost. Ker je goli najem prostora praviloma oproščen DDV, ponudniki pa članarine obračunavajo različno, je odločilen račun. Če DDV ni obračunan, ga ne morete odbiti; strošek ostane davčno priznan v plačanem znesku.
Delam kot normiranec. Se mi coworking sploh splača?
Davčno ga ne uveljavljate dodatno, ker pavšal že pokriva vse stroške. Odločitev je zato poslovna: ali vam miza, soba za klice, sejna soba, tisk in skupnost prinesejo več, kot stanejo. Pri nas je to 135 € na mesec ali 20 € za posamezen dan, kar zlahka primerjate s tem, kar bi porabili doma ali v kavarni.
Ali lahko coworking plača d.o.o. za svojega zaposlenega?
Splošno pravilo je, da so dokumentirani stroški za poslovne namene z računom na podjetje poslovni odhodek. Ali je uporaba coworkinga za zaposlenega v konkretnem primeru tudi boniteta ali del ureditve dela na daljavo, je odvisno od okoliščin, zato to vprašanje pred odločitvijo zastavite računovodji ali davčnemu svetovalcu.
Kakšen račun potrebujem za coworking?
Račun, ki se glasi na vaš s.p. ali d.o.o. z davčno številko, s polnimi podatki izdajatelja, jasnim opisom storitve in obdobjem ter zneskom z ločeno izkazanim DDV, če je obračunan. Shranite ga skupaj z dokazilom o plačilu. Pri nas podatke za račun sporočite ob prijavi, da je pravilen že od prvega meseca.
Zaključek
Coworking je za navadni s.p. in d.o.o. davčno priznan strošek, za normiranca pa poslovna odločitev brez dodatnega davčnega učinka; DDV odbijete le, če ste zavezanec in je na računu obračunan. Ilustrativni izračun pokaže, da 135 € na mesec pri navadnem s.p. po davkih pomeni okvirno 90–100 €, pri normirancu pa polnih 135 €. Preden knjižite, pravila potrdite z računovodjo.
Po davkih ostane glavno vprašanje, ali vam prostor prinese več, kot stane: mizo z žičnim internetom, sobo za klice, sejno sobo, neomejen tisk in ljudi, ki jih poznate po imenu. Pri nas ob parku Tivoli lahko to preverite v enem dnevu; dnevni obisk stane 20 €, mesečna miza 135 €.
Sorodni članki
Rezervirajte svojo mizo v makerSP_CE
makerSP_CE coworking, Pivovarniška ulica 6, Ljubljana — tik ob parku Tivoli. Dnevna vstopnica 20 €, tedenska 70 €, mesečna miza 135 €. Dostop 24/7, brezplačno parkirišče 50 m od vhoda, sejna soba in soba za klice vključeni.
Splet: makerspace.si | E-pošta: rezervacije@makerspace.si | Telefon: +386 30 393 405